핵심 답변
판매자가 여러 명이면 각 화물마다 별도로 수입신고가 이루어지고, 관세 부가세 계산도 화물별 과세가격(CIF 기준)에 따라 각각 산출됩니다. 창고에서 합포장으로 묶어 보낸 경우에는 하나의 과세가격으로 합산되어 계산됩니다.
가령 1688에서 판매자 A에게 패딩 조끼 200장, 판매자 B에게 넥워머 400개를 따로 발주했는데 출발일이 엇갈렸다고 가정해 보겠습니다. 두 화물이 각각 국제운임을 달고 도착하면, 세관에 수입신고도 두 번 들어가고 관세 부가세 계산도 화물마다 따로 이루어집니다. 한 번에 묶어 보냈을 때보다 운임이 두 번 붙어 과세가격 기준이 올라가는 셈입니다. 거기에 패딩 조끼와 넥워머의 HS코드(=품목분류 6자리 숫자)가 달라 세율 자체가 다르게 적용되면, 품목별로 세금 계산이 따로따로 돌아가 전체 납부액이 얼마인지 가늠하기가 더 어려워집니다.
셀러 입장에서 헷갈리는 건 “어떤 금액에 세율을 곱하는 건지”입니다. 판매자마다 인보이스(=물건값 증빙 서류)가 따로 발행되고 운임도 건별로 붙으니, 세금이 출발 전에 얼마가 나올지 가늠하기 어렵습니다. 아래 질문 순서로 짚어보겠습니다.
[이미지 카드 1 — hero]
- 카드 유형: hero
- 제목: 과세가격 구조 한눈에
- 부제목: 관세·부가세, 어떤 금액에 세율을 곱하나요 (적용환율 포함)
- 내용: 과세가격 = 물품값 + 국제운임 + 보험료 (CIF 기준) → 관세 = 과세가격 × HS코드 세율 / 수입 부가세 = (과세가격 + 관세) × 10% / 과세가격은 관세청 적용환율로 원화 환산
- 위치: 도입부 아래, 첫 번째 Q&A 앞
Q1. 관세 부가세 계산의 기준이 되는 과세가격이 뭔가요?
A. 과세가격은 한국 세관이 관세와 수입 부가세를 매기는 밑바탕 금액입니다. CIF(=물품값 + 국제운임 + 보험료) 기준으로 산정합니다. 쉽게 말하면 “물건값에 여기까지 오는 데 든 비용을 얹은 금액”이라고 보면 됩니다. 판매자 A 화물과 판매자 B 화물이 따로 도착하면 각각 별도로 수입신고가 이루어지고, 과세가격도 화물별로 각자의 물품값·운임을 기준으로 잡힙니다. 가령 패딩 조끼 화물 과세가격이 USD 500, 넥워머 화물이 USD 300이라고 가정하면 합산 과세가격은 USD 800이 됩니다. 이때 세관은 달러 금액을 그대로 쓰지 않고, 관세청이 주별로 고시하는 적용환율로 원화 환산한 뒤 세금을 계산합니다. 예를 들어 적용환율이 1,350원이라고 가정하면 USD 800은 1,080,000원이 과세가격 기준이 됩니다.
Q2. 관세 부가세 계산은 구체적으로 어떻게 하나요?
A. 관세는 과세가격에 HS코드별 세율을 곱해 나옵니다. 수입 부가세는 (과세가격 + 관세)의 10%입니다. 가령 과세가격이 650,000원이고 세율이 13%라고 가정하면, 관세는 84,500원, 부가세는 (650,000 + 84,500) × 10% = 73,450원, 합계 약 157,950원입니다. 세율은 품목마다 다르므로 실제 신고 전에 HS코드와 세율을 관세청 UNI-PASS나 관세사를 통해 먼저 확인하는 게 맞습니다. 사업자라면 수입 부가세는 매입세액공제(=납부한 부가세를 나중에 돌려받는 것) 대상이라 최종 비용으로 쌓이지 않습니다. 단, 공제를 받으려면 적합한 수입세금계산서가 있어야 합니다.
Q3. 판매자마다 인보이스가 다른데 세금은 각각 계산하나요?
A. 화물이 따로 도착했다면 맞습니다. 각 화물의 인보이스 금액·운임을 기준으로 과세가격이 개별 산정되고, 관세 부가세 계산도 화물별로 따로 이루어집니다. 한 번에 묶어 보낸 경우와 최종 합산 금액은 같아도, 신고 수수료와 행정 처리가 두 번 발생하는 차이가 생깁니다. 판매자 두 곳에서 받은 화물이 창고에서 합포장(=여러 박스를 하나로 묶어 선적하는 것)으로 출발했다면, 과세가격과 관세 부가세 계산은 하나로 합쳐집니다.
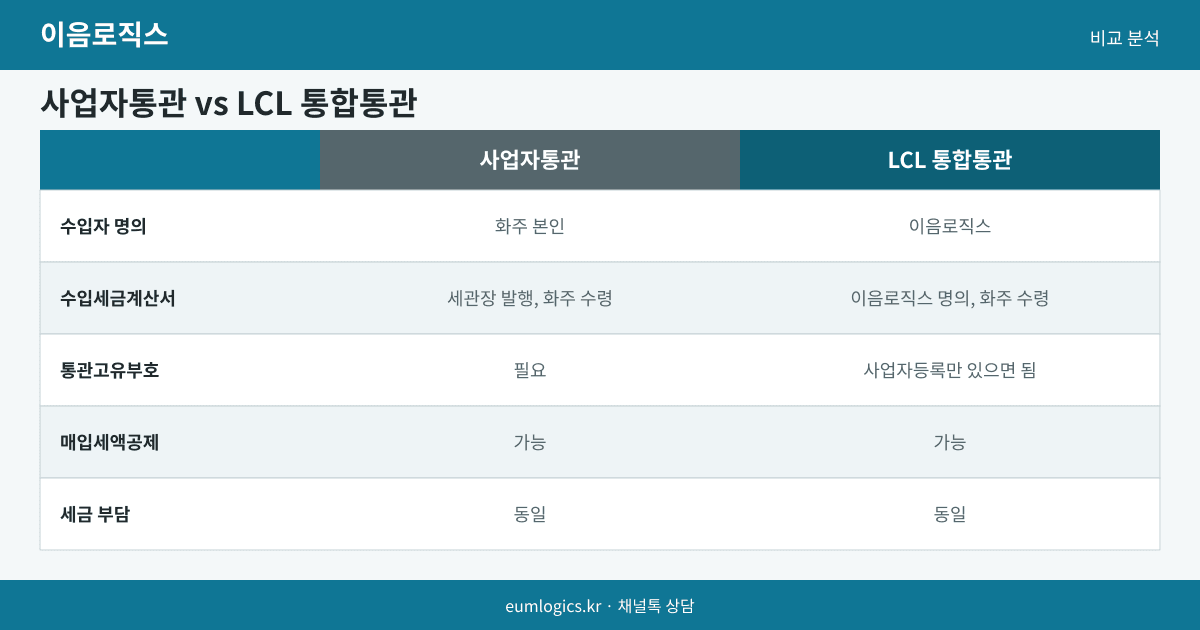
[이미지 카드 2 — comparison]
- 카드 유형: comparison
- 제목: 사업자통관 vs LCL 통합통관 비교
- 내용:
| 항목 | 사업자통관 | LCL 통합통관 |
|---|---|---|
| 수입자 명의 | 화주 본인 | 이음로직스 |
| 수입세금계산서 | 세관장 발행, 화주 수령 | 이음로직스 명의, 화주 수령 |
| 통관고유부호 | 필요 | 사업자등록만 있으면 됨 |
| 매입세액공제 | 가능 | 가능 |
| 세금 부담 | 동일 | 동일 |
- 위치: Q4 앞
Q4. LCL 통합통관을 쓰면 관세 부가세 계산이 달라지나요?
A. 세금 계산 구조 자체는 동일합니다. LCL(=Less than Container Load, 소량 화물을 다른 화주 화물과 묶어 한 컨테이너로 보내는 방식) 통합통관은 과세가격을 낮춰주는 방식이 아니라, 누구 명의로 신고하고 세금계산서가 누구 앞으로 나오는지가 달라지는 구조입니다. 이음로직스의 LCL 통합통관 서비스는 웨이하이(위해) 자체창고에서 여러 화주 화물을 모아 선적하고, 이음로직스가 수입자가 되어 통관을 처리합니다. 화주는 이음로직스 명의 세금계산서로 매입세액공제를 받습니다. 통관고유부호(=수입신고 때 개인·법인을 식별하는 번호)가 없어도 사업자등록만 있으면 이용할 수 있습니다.
Q5. 판매용 수입에 개인통관고유부호를 쓰면 안 되나요?
A. 판매용(재판매) 수입에는 목록통관과 개인통관고유부호를 써서는 안 됩니다. 목록통관과 개인통관은 자가사용 전용이고, 개인통관으로 들여온 물건은 수입 부가세 매입세액공제도 적용되지 않습니다. 판매용 수입은 사업자통관(화주 명의로 직접 신고)이나 LCL 통합통관 중 하나를 써야 하고, 두 방식 모두 부가세 매입세액공제가 가능합니다.
[이미지 카드 3 — checklist]
- 카드 유형: checklist
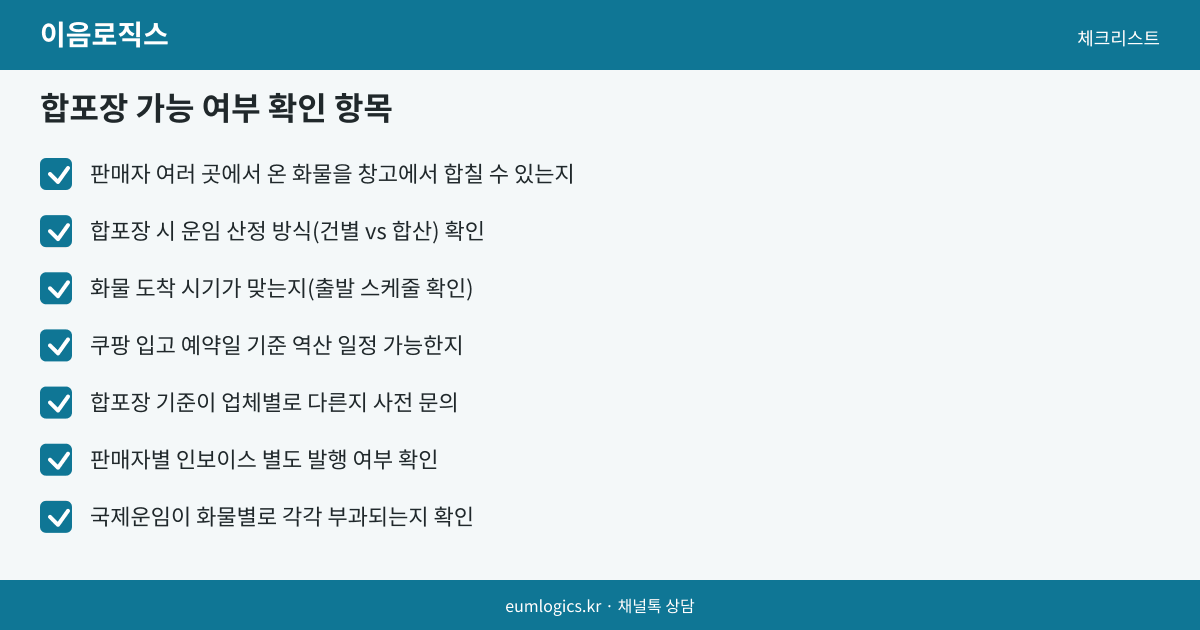
- 제목: 합포장 가능 여부 확인 항목
- 내용:
- [ ] 판매자 여러 곳에서 온 화물을 창고에서 합칠 수 있는지
- [ ] 합포장 시 운임 산정 방식 (건별 vs 합산)
- [ ] 화물 도착 시기가 맞는지 (출발 스케줄 확인)
- [ ] 판매 채널 입고 예약일 기준 역산 일정 가능한지
- [ ] 품목별 HS코드가 달라 세율 차이가 나는지
- [ ] 합포장 후 수입신고 명의 (사업자통관 vs LCL 통합통관)
- [ ] 통관고유부호 보유 여부 확인
- 위치: Q6 앞
Q6. 판매자별 운임이 따로 붙는 걸 줄이려면 어떻게 하나요?
A. 판매자 A, B 화물을 같은 창고에 모은 뒤 한 번에 선적하면 운임이 합산되어 관세 부가세 계산 기준도 하나로 묶입니다. 웨이하이(위해) 창고처럼 중국 현지에 수취 창고가 있는 배송대행지를 쓰면, 판매자별로 따로 보내더라도 창고에서 합포장이 가능합니다. 합포장이 되면 국제운임이 한 번만 붙어 과세가격 기준이 낮아집니다. 다만 합포장 가능 여부·기준은 업체마다 다르므로, 계약 전에 “판매자 여러 곳에서 온 화물을 창고에서 합칠 수 있는지” 먼저 확인하는 게 현실적입니다. 선박 스케줄과 통관 처리에 따라 소요일도 달라지니, 판매 채널 입고 예약일이 잡혀 있다면 그 날짜 기준으로 거꾸로 일정을 짜야 합니다.
Q7. 세율은 어디서 확인하나요?
A. 관세청 UNI-PASS에서 HS코드별 세율을 직접 조회할 수 있습니다. 국가법령정보센터에서는 관세법 제30조(과세가격 결정 원칙)와 부가가치세법 조문을 확인할 수 있습니다. 품목 분류가 헷갈릴 때는 관세사에게 먼저 HS코드 확인을 맡기는 게 맞습니다. HS코드가 틀리면 세율 자체가 달라지고, 나중에 추가 납부나 환급 절차가 생길 수 있습니다.
오늘 점검할 1가지입니다. 지금 발주한 화물 중 판매자가 두 곳 이상이라면, 각 화물의 운임이 따로 붙는지, 창고에서 합포장이 가능한지 확인해 두세요. 운임 한 건 차이가 과세가격과 관세 부가세 계산 모두에 영향을 줍니다. 이음로직스 웨이하이(위해) 창고 이용 시 합포장 가능 여부는 채널톡으로 먼저 물어보세요.
이음로직스는 중국 웨이하이(위해) 자체창고에서 여러 화주 화물을 LCL로 묶어 통합통관까지 처리하고, 통관 직후 인천 서해구 3PL 물류센터로 바로 입고합니다. 컨테이너 한 대를 채우지 못하는 물량도 됩니다. 실제 물량 기준으로 견적을 받아보세요.
[이미지 카드 4 — cta]
- 카드 유형: cta
- 제목: 관세 부가세 계산, 실제 물량으로 확인해 보세요
- 내용: 웨이하이(위해) 자체창고 → LCL 통합통관 → 인천 서해구 3PL 입고 / 채널톡으로 문의
- 버튼: 채널톡 문의하기
- 위치: 본문 최하단
이음로직스는 중국 웨이하이(위해) 자체창고에서 여러 화주 화물을 LCL 로 묶어 통합통관까지 처리하고, 통관 직후 인천 서해구 3PL 물류센터로 바로 입고합니다. 컨테이너 한 대를 채우지 못하는 물량도 됩니다. 실제 물량 기준으로 견적을 받아보세요.
중국 웨이하이(위해) 자체창고 + 인천 서해구 3PL 직영 · 배송대행 신청 시스템
문의 · 상담
더 자세한 운영 사례나 견적이 필요하시면, 아래 채널 중 편한 곳으로 문의해 주세요.

QR을 스캔하면 채널톡 1:1 상담으로 바로 연결됩니다.
📌 관련 인사이트 — 이음로직스 인사이트에서 중국 LCL 수입 통관 관련 글을 더 볼 수 있습니다.
이 글은 주식회사 이음로직스가 중국 배송대행지와 인천 3PL 물류센터를 운영하며 정리한 실무 안내 글입니다. 글 속 사례와 수치는 이해를 돕기 위한 예시입니다.
이 글은 주식회사 이음로직스가 작성했습니다.
중국 현지 배송대행지와 인천 서해구 3PL 물류센터를 직접 운영하는 셀러 전용 통합 물류기업입니다. 중국 소싱·검수·합포장·통관부터 국내 보관·출고까지 한 창구에서 처리합니다. 서비스와 작업 단가는 요금 체계, 운영 사례는 이음로직스 인사이트에서 보실 수 있습니다.
이 글을 쓴 곳
주식회사 이음로직스는 중국 현지 배송대행지와 인천 3PL 물류센터를 직접 운영합니다. 중국 소싱부터 국내 마켓 출고까지 한 회사가 맡기 때문에, 구간 사이에서 정보가 끊기지 않습니다.