핵심 답변
개인통관으로 들여오면 부가세 공제를 받기 어려운 경우가 대부분입니다. 수입세금계산서(=세관이 수입 부가세 납부를 확인해 주는 증빙)가 신고한 개인 앞으로 나오기 때문입니다. 사업자 명의로 신고하고, 신고 전에 수입자 정보와 서류 상호를 맞춰 두면 됩니다.
가령 스마트스토어에서 주방용품을 파는 1인 셀러 A씨가 지난 9월 초 중국에서 물품가 1,000만 원어치를 들여왔다고 해 보겠습니다. 사업자 명의 통관(=수입 물건을 세관에 신고하고 허가받는 절차)이 번거로워 보여 개인통관으로 처리했고, 물건은 무사히 들어와 팔렸습니다. 그런데 10월에 세무사에게 장부를 넘기자 “수입세금계산서가 없어서 이 부가세는 공제가 안 됩니다”라는 답이 왔습니다. 이미 낸 부가세가 그대로 원가가 됐습니다.
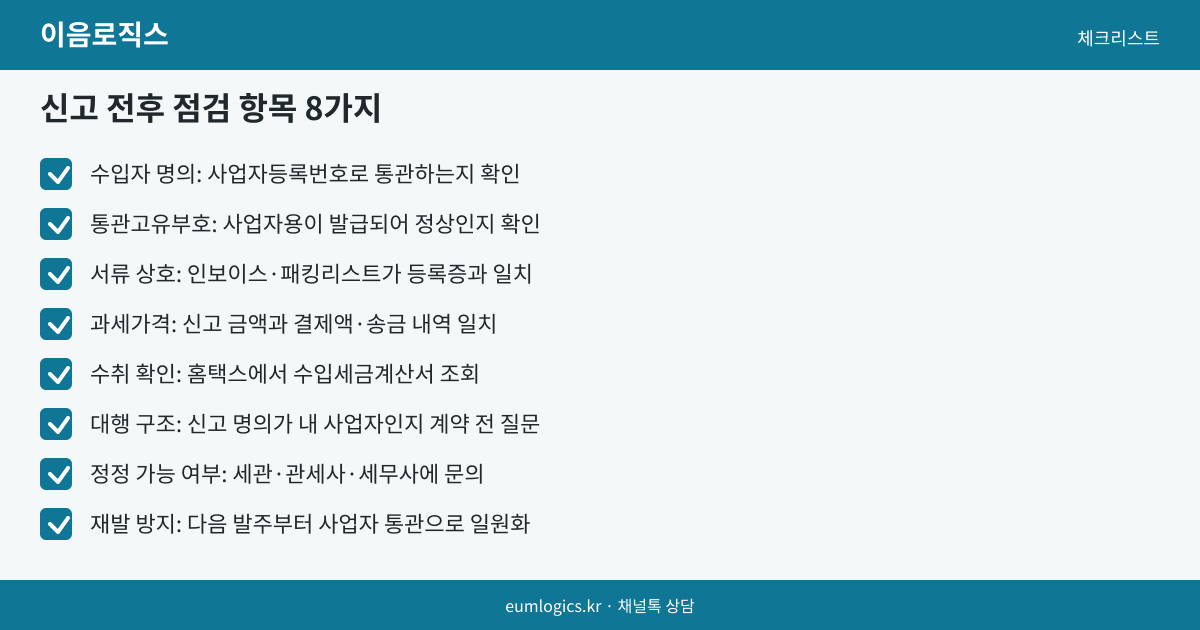
LCL(=컨테이너를 못 채우는 소량 화물을 다른 화주와 나눠 싣는 방식)은 흔히 혼적(=여러 화주 화물을 한 컨테이너에 섞어 싣는 것)이라고도 부릅니다. 그래서 서류는 화주마다 따로 갈립니다. 신고 명의는 배가 뜨기 전에 정해지고 나중에 바꾸기 어렵습니다. 중국 LCL 혼적 통관을 앞두고 있다면 아래 여덟 가지를 점검해 보세요.
개인통관 건이 세무에서 막히는 이유
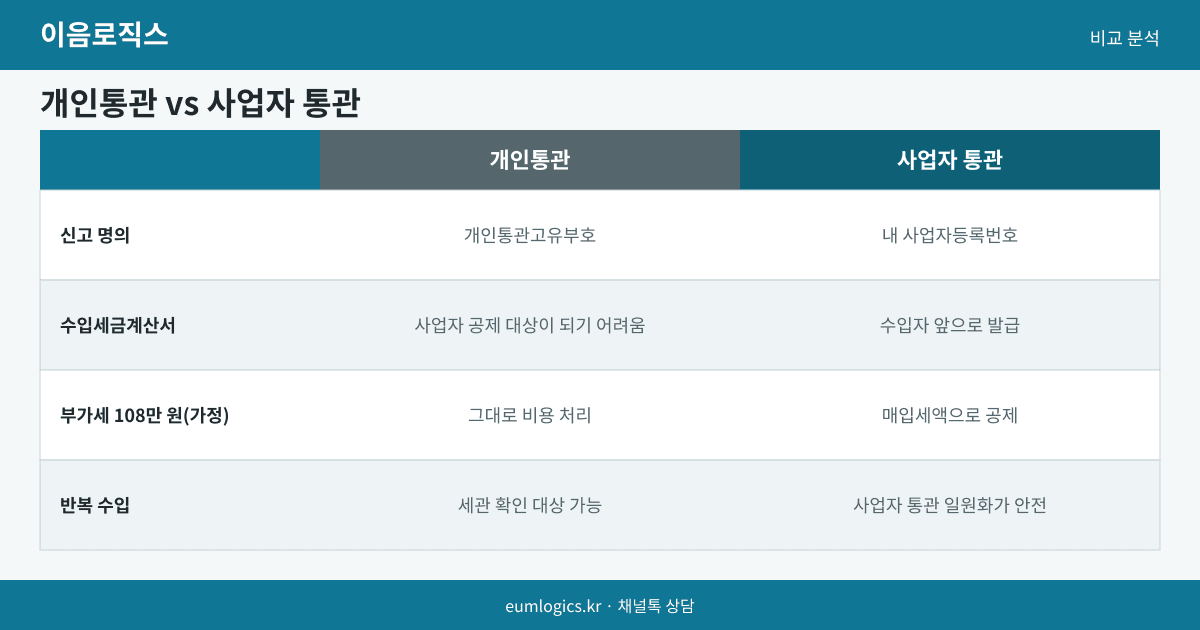
수입세금계산서는 수입신고를 한 수입자 앞으로 나옵니다. 개인통관고유부호(=개인 명의 통관용 번호)로 신고하면 수입자가 개인이어서 사업자의 공제 대상이 되기 어렵습니다.
개인통관과 사업자 통관 차이
| 구분 | 개인통관 | 사업자 통관 |
|---|---|---|
| 수입자 | 개인 | 사업자 |
| 수입세금계산서 | 사업자 앞으로 나오기 어려움 | 사업자 앞으로 발급 |
| 수입 부가세 | 대체로 그대로 비용 | 매입세액 공제 |
A씨 건을 운임 등은 뺀 단순 계산으로 보겠습니다. 물품가 1,000만 원에 관세율 8%라고 가정하면 관세는 80만 원이고, 부가세는 (1,000만 원+80만 원)×10%, 즉 108만 원입니다. 사업자 통관이었다면 이 108만 원을 매입세액(=내가 낸 부가세 중 나중에 돌려받는 몫)으로 공제했을 겁니다. 관세율은 품목마다 다르니 숫자는 어디까지나 가정입니다.
중국 LCL 혼적 통관, 신고 전에 맞출 것
배가 뜨기 전에 끝내야 하는 항목입니다.
- 1. 수입자 명의: 내 사업자등록번호로 사업자 통관을 할지 먼저 정합니다. (확인할 곳: 사업자등록증 / 기준: 신고 명의가 내 사업자인지)
- 2. 통관고유부호: 사업자용 부호(=세관이 수입자를 구분하는 번호)가 발급돼 있고 정상 상태인지 봅니다. (확인할 곳: 관세청 UNI-PASS / 기준: 사업자용 부호가 유효한지)
- 3. 서류 상호: 인보이스(=상품 대금 청구서)와 패킹리스트(=포장 명세서)의 수입자 상호·사업자번호가 등록증과 같아야 합니다. (확인할 곳: 중국 창고에 보낸 서류 / 기준: 한 글자도 다르지 않을 것)
혼적이라 한 컨테이너에 남의 화물이 섞여 있어도 신고서는 통상 화주별로 따로 나갑니다. 중국 쪽 창고에는 선적 전에 상호와 사업자번호를 글로 남겨 두세요. 구두로 전달한 정보는 나중에 다시 맞추기 어렵습니다.
통관 뒤 세금계산서와 서류 점검
신고가 끝난 뒤에는 아래 세 가지를 순서대로 봅니다.
- 4. 과세가격: 과세가격(=세관이 세금을 매기는 기준이 되는 신고 금액)이 실제 결제액과 같아야 합니다. 부가세 공제액이 이 금액에서 계산됩니다. (확인할 곳: 송금 내역과 인보이스 / 기준: 금액 일치)
- 5. 수취 확인: 수입신고가 끝나면 수입세금계산서가 조회되는지 직접 봅니다. 관세사(=수입신고를 대신해 주는 전문 자격자) 수수료와 운송료는 별도로 세금계산서를 받는지도 묻습니다. (확인할 곳: 국세청 홈택스 / 기준: 내 사업자번호로 조회되는지)
- 6. 대행 구조: 통합통관(=여러 화주 물량을 묶어 처리하는 신고 방식)을 맡길 때는 신고 명의가 내 사업자로 들어가는지 계약 전에 묻습니다. (확인할 곳: 견적서·계약서 / 기준: 수입자 란에 내 상호)
업체를 고를 때는 LCL 통합통관 서비스를 포함해 어느 곳에든 같은 질문을 던져 보세요. 답변이 서면으로 남으면 나중에 다툴 일이 줄어듭니다.
이미 개인통관으로 들어왔다면
- 7. 정정 가능 여부: 세관이 신고를 받아들인 뒤에는 셀러가 수입자를 임의로 바꾸기 어렵습니다. 안 된다면 그 부가세는 비용 처리 방향으로 세무사와 정리합니다. (확인할 곳: 관할 세관·관세사·세무사 / 기준: 그 건이 정정 대상인지)
- 8. 재발 방지: 판매 목적으로 반복해서 들여오는 물량은 개인통관 취지와 맞지 않아 세관 확인 대상이 될 수 있습니다. 다음 발주부터는 사업자 통관으로 일원화하는 편이 안전합니다. (확인할 곳: 다음 발주서의 수입자 란 / 기준: 사업자 명의로 통일)
오늘 점검할 1가지는 다음 선적에 쓸 인보이스의 수입자 상호와 사업자번호가 사업자등록증과 한 글자도 다르지 않은지입니다. 다르다면 선적 전에 중국 창고에 글로 정정을 요청하세요.
이음로직스는 중국 산둥성 웨이하이(위해) 자체창고에서 여러 화주 화물을 LCL로 묶어 통합통관까지 처리하고, 통관 직후 인천 3PL(=보관·포장·출고를 대신 맡는 외부 물류센터)로 바로 입고합니다. 컨테이너 한 대를 채우지 못하는 물량도 됩니다. 실제 물량 기준 견적은 채널톡으로 문의하세요.
이음로직스는 중국 웨이하이(위해) 자체창고에서 여러 화주 화물을 LCL 로 묶어 통합통관까지 처리하고, 통관 직후 인천 서해구 3PL 물류센터로 바로 입고합니다. 컨테이너 한 대를 채우지 못하는 물량도 됩니다. 실제 물량 기준으로 견적을 받아보세요.
중국 웨이하이(위해) 자체창고 + 인천 서해구 3PL 직영 · 배송대행 신청 시스템
문의 · 상담
더 자세한 운영 사례나 견적이 필요하시면, 아래 채널 중 편한 곳으로 문의해 주세요.

QR을 스캔하면 채널톡 1:1 상담으로 바로 연결됩니다.
📌 관련 인사이트 — 이음로직스 인사이트에서 중국 LCL 수입 통관 관련 글을 더 볼 수 있습니다.
이 글은 주식회사 이음로직스가 중국 배송대행지와 인천 3PL 물류센터를 운영하며 정리한 실무 안내 글입니다. 글 속 사례와 수치는 이해를 돕기 위한 예시입니다.
이 글은 주식회사 이음로직스가 작성했습니다.
중국 현지 배송대행지와 인천 서해구 3PL 물류센터를 직접 운영하는 셀러 전용 통합 물류기업입니다. 중국 소싱·검수·합포장·통관부터 국내 보관·출고까지 한 창구에서 처리합니다. 서비스와 작업 단가는 요금 체계, 운영 사례는 이음로직스 인사이트에서 보실 수 있습니다.
이 글을 쓴 곳
주식회사 이음로직스는 중국 현지 배송대행지와 인천 3PL 물류센터를 직접 운영합니다. 중국 소싱부터 국내 마켓 출고까지 한 회사가 맡기 때문에, 구간 사이에서 정보가 끊기지 않습니다.